Un mapa interactivo del Fraunhofer Umsicht ofrece información sobre la situación del reciclaje químico en Europa. En la entrevista con el profesor Matthias Franke queda claro que Alemania se encuentra en una mejor posición de lo que a veces se supone, tanto en lo que respecta a las instalaciones ya en funcionamiento como a las previstas.
(Bild: Canva)
El Instituto Fraunhofer de Tecnología Medioambiental, de Seguridad y Energética (Umsicht) ha elaborado un mapa interactivo de las actividades de reciclaje químico en Europa, que incluye las instalaciones en funcionamiento, las tecnologías, las capacidades y el estado de los proyectos en todo el continente. Pero, ¿cuál es la situación concreta en Alemania? ¿Qué tecnologías dominan el mercado y en qué posición se encuentra la República Federal en comparación con sus vecinos europeos? PlastXnow ha hablado sobre ello con el profesor Matthias Franke, director de la sede del Instituto Fraunhofer Umsicht en Sulzbach-Rosenberg.
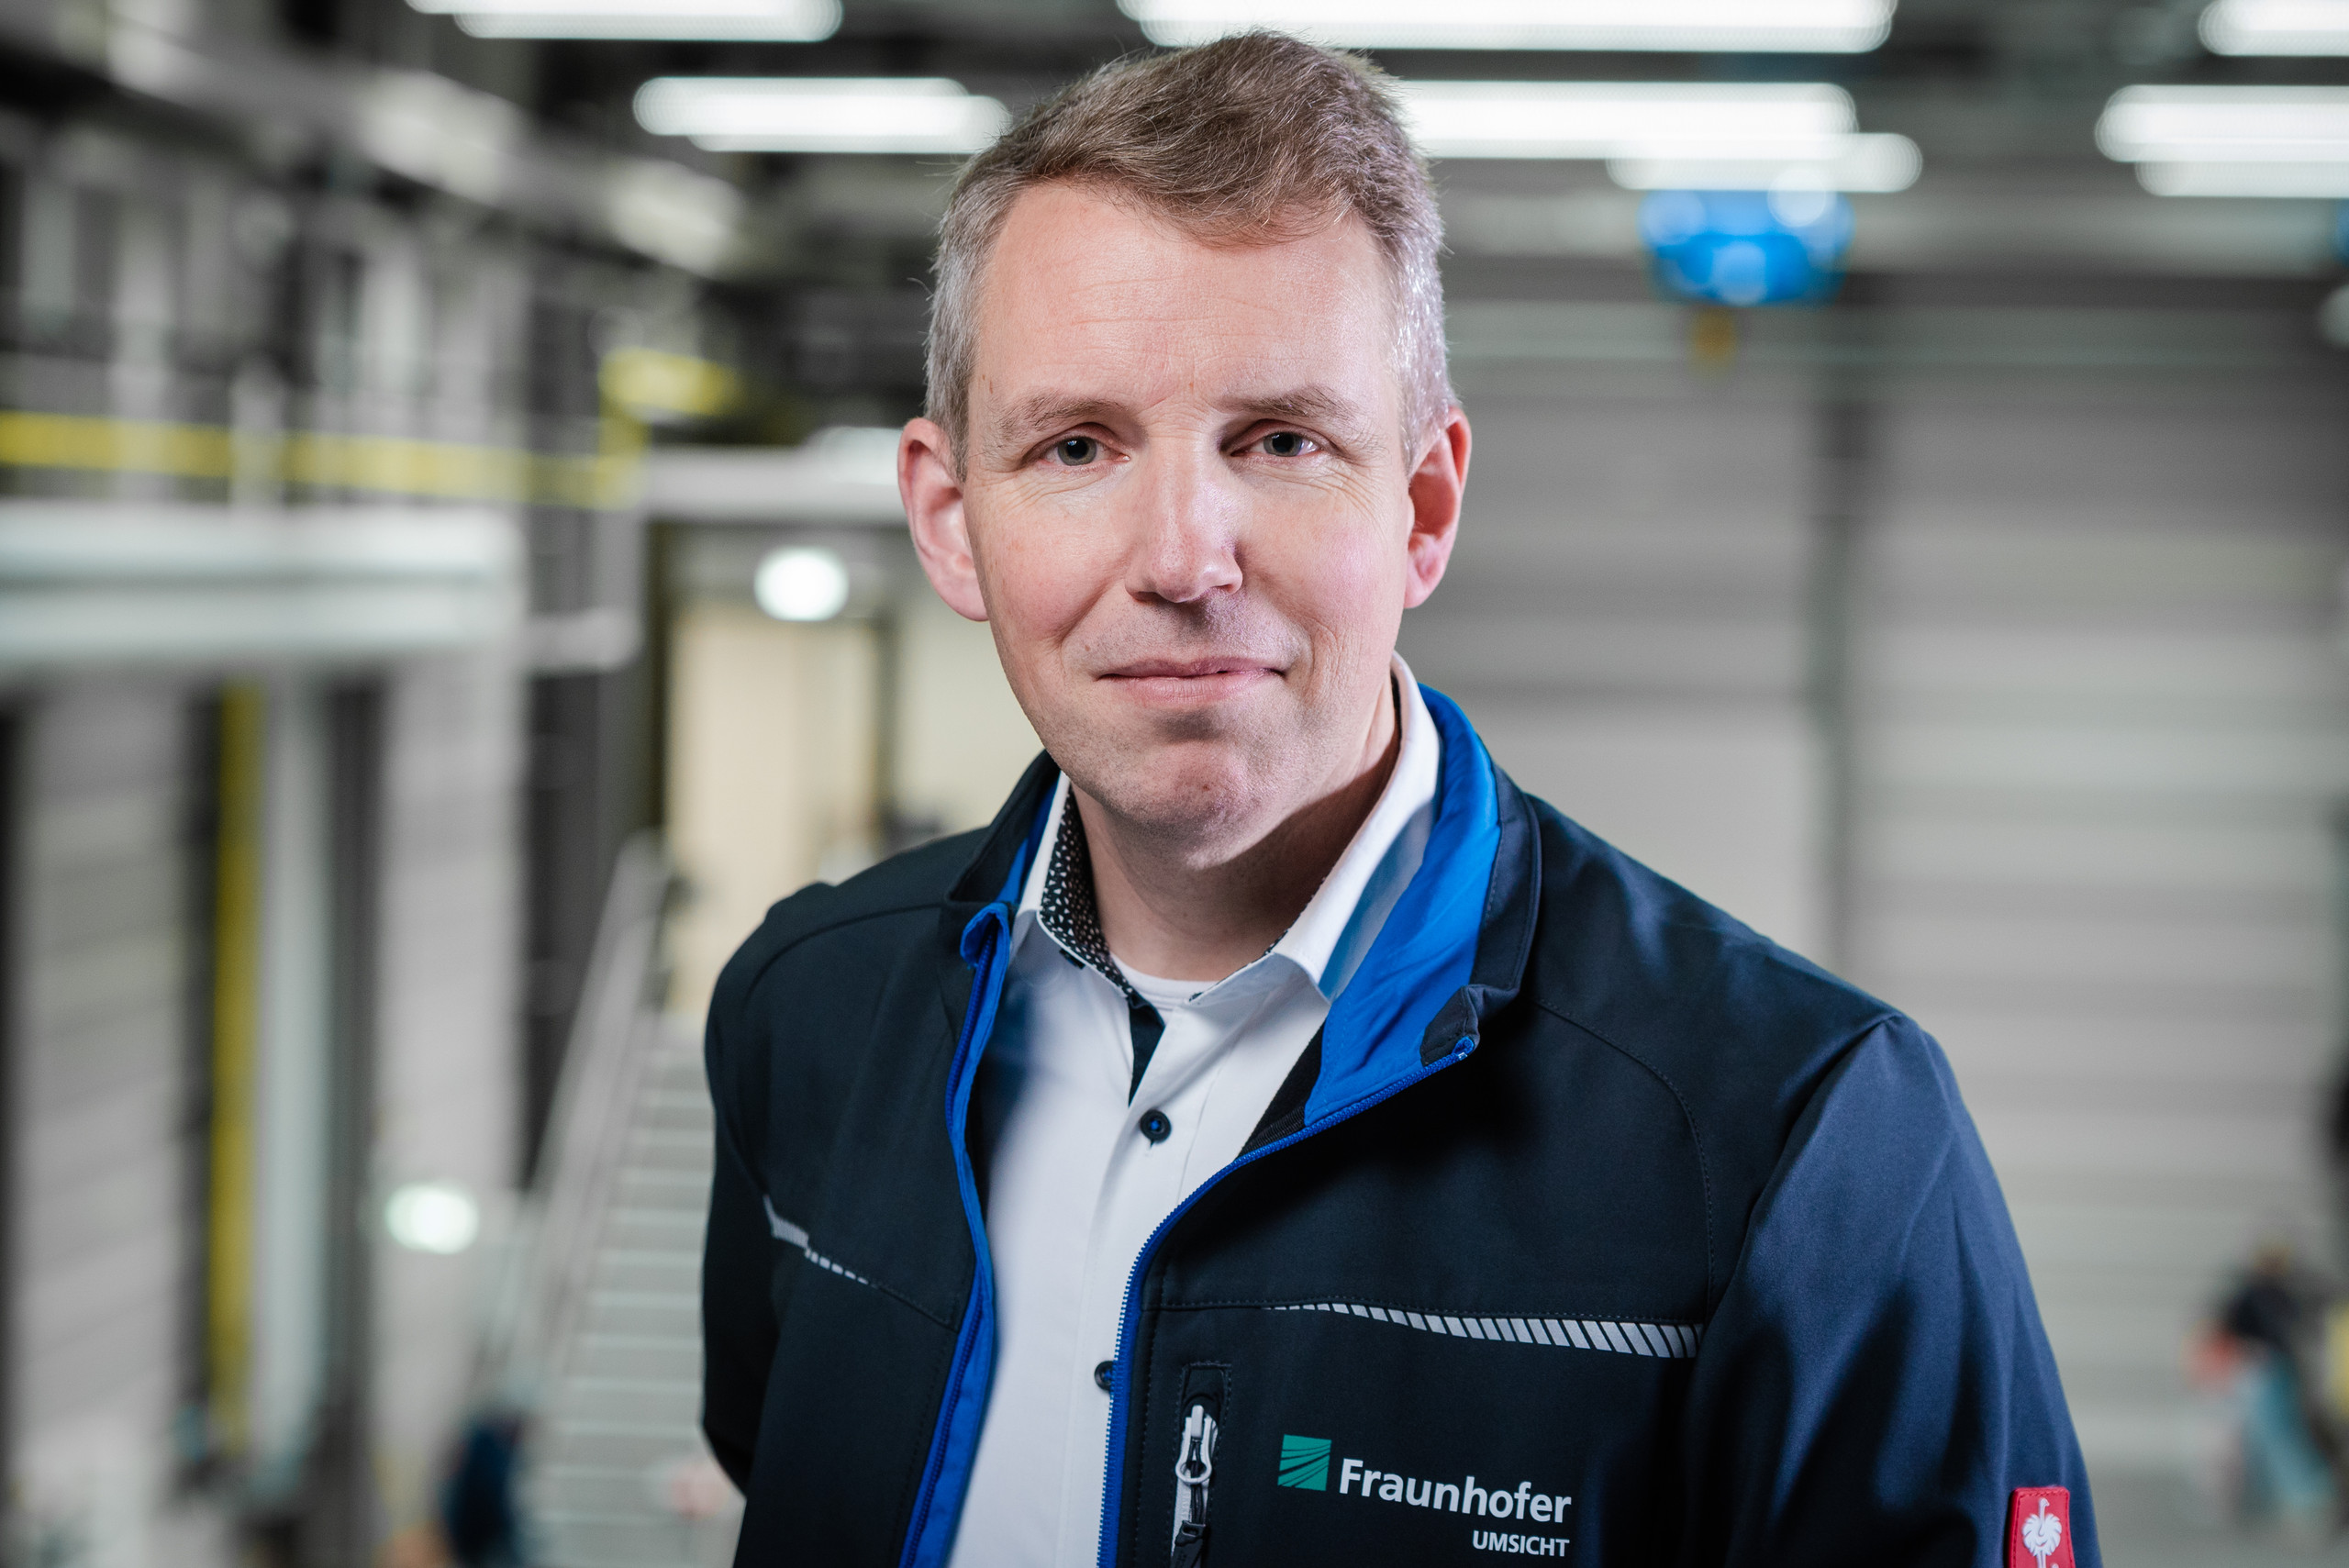
Datos personales
(Imagen: Fraunhofer Umsicht)
El Prof. Dr. Ing. Matthias Franke es director del Fraunhofer Umsicht, sede de Sulzbach-Rosenberg. Es miembro del Clúster de Excelencia «Circular Plastics Economy» de Fraunhofer, del Comité Asesor Nacional sobre Reciclaje Químico del Think Tank «Estrategias Industriales de Recursos» y del Consejo de Bioeconomía de Baviera. Franke es profesor honorario en la Universidad de Birmingham (Reino Unido) y profesor de economía circular en la Universidad Técnica de Múnich. Entre sus áreas de especialización se encuentran el reciclaje químico de residuos plásticos y materiales compuestos, así como la transformación de biomasa y residuos biogénicos en combustibles, productos químicos básicos y biocarbonatos mediante procesos termoquímicos.
PlastXnow: ¿Cuáles son las principales conclusiones sobre la situación actual del reciclaje químico en Europa?
Prof. Matthias Franke: Desde el punto de vista tecnológico, la pirólisis es la técnica predominante tanto en los proyectos ya instalados como en los previstos. Debido al tamaño de las instalaciones necesario para un funcionamiento rentable, los procesos de gasificación ocupan el segundo lugar. Aunque solo se trate de dos proyectos que se encuentran en fase de planificación. Los proyectos en el ámbito del reciclaje basado en disolventes o de la solvolisis les siguen a gran distancia. En cuanto al número de proyectos y las capacidades previstas, Alemania, España, los Países Bajos y Bélgica ocupan los primeros puestos, con capacidades previstas que oscilan entre las 250 y las 720 kT.
Por el momento, nos centramos en Alemania. ¿Cuáles son los resultados más importantes en este caso?
Alemania presenta actualmente el mayor número de proyectos en fase de planificación en comparación con el resto de países de la UE y también lidera la capacidad total prevista, con unas 720 kT. Esto se debe a la gran importancia que tienen en Alemania la industria química y la industria de producción y transformación de plásticos. En este contexto, la pirólisis es la tecnología dominante en el país. A ella corresponden unas 690 kT de la capacidad total.
Con cinco proyectos, Renania del Norte-Westfalia es el estado federado con más proyectos de reciclaje químico. ¿A qué se debe esto?
Renania del Norte-Westfalia, con una facturación de casi 30 000 millones de euros y más de 120 000 empleados, es el estado federado líder en la producción y transformación de plásticos. Por consiguiente, es también la región con mayor demanda de materiales reciclados para cumplir determinados requisitos sobre su uso, como los establecidos por la PPWR.
A esto hay que añadir que Renania del Norte-Westfalia, con tres plantas de craqueo al vapor con una capacidad de procesamiento total de unos tres millones de toneladas de nafta, cuenta también con las mayores capacidades de toda Alemania para el procesamiento posterior de los aceites producidos mediante pirólisis de plásticos. En consecuencia, los proyectos más importantes de reciclaje químico se están planificando en las instalaciones y con la participación de los operadores de estas plantas petroquímicas (nota de la redacción: BP en Gelsenkirchen, Ineos en Colonia-Worringen y LyondellBasell en Wesseling).
Además, llama la atención que, en lugar de materiales individuales, la mayoría de las instalaciones se centran en el tratamiento de residuos plásticos mezclados. ¿Por qué?
El reciclaje químico de residuos plásticos solo tiene sentido si se cumplen dos condiciones. En primer lugar, debe tratarse de residuos plásticos que, desde el punto de vista del material, no sean reciclables con la calidad requerida. En segundo lugar, las condiciones económicas exigen flujos de al menos varias decenas de miles de toneladas anuales por planta. Cuando se trate de materiales individuales o fracciones únicas de tipos concretos de polímeros, se deben privilegiar los procesos de reciclaje de materiales.
¿A partir de cuándo cambiará esto?
Siempre que se trate de flujos de materiales difíciles o imposibles de reciclar, como los residuos de clasificación, los plásticos mixtos muy mezclados y contaminados o los materiales compuestos. Pero también en el caso de los termoestables y los plásticos reforzados con fibras, el reciclaje químico puede ofrecer ventajas frente al reciclaje mecánico. En el caso de los plásticos mixtos o los residuos de clasificación, por ejemplo, de los plásticos LVP, los sistemas de recogida establecidos permiten generar al mismo tiempo los flujos de volumen necesarios para un funcionamiento rentable.
Volvamos a hablar de los distintos procesos: en toda Europa solo hay dos instalaciones que funcionan con un proceso hidrotermal; una de ellas estaba situada en Böhlen. ¿Por qué este tipo de reciclaje químico está tan poco extendido?
Los distintos proveedores de tecnología en el ámbito del reciclaje químico han desarrollado una gran variedad de procesos innovadores que, en detalle, difieren entre sí en mayor o menor medida. La mayoría de ellos, debido a la forma en que se llevan a cabo, pueden clasificarse dentro de la categoría general de los procesos de pirólisis, que generan una fase líquida como producto principal.
También en los procesos hidrotermales se genera una fase líquida a partir de los residuos plásticos tratados. Sin embargo, en este caso, como característica distintiva respecto a los demás procesos, se utiliza agua supercrítica como agente reactivo.
La planta mencionada en Böhlen (Dow) es uno de los dos proyectos que, en la actualidad, se han suspendido en Alemania. ¿A qué se debe el fracaso de estas plantas?
El cierre de la planta de craqueo con vapor de Dow en Böhlen es la causa de que no se siga adelante con el proyecto de reciclaje químico de residuos plásticos. Sin compradores para los productos fabricados y sin las sinergias con la infraestructura petroquímica de la planta, ya no tiene sentido construir allí la planta de reciclaje. Según la información facilitada por Dow, los elevados costes energéticos y de explotación, junto con la disminución de la demanda de los productos químicos básicos que allí se fabrican, son las razones que han motivado el cierre de la planta.
¿Qué lecciones se pueden extraer de esto para evitar que se suspendan proyectos futuros?
Las inversiones en reciclaje químico requieren, en primer lugar, una demanda estable y los correspondientes contratos de compra, por ejemplo, para los sustitutos de la nafta que se producen. Esta demanda surge del marco normativo, que, por ejemplo, en el ámbito de los envases de plástico, establece cuotas de uso de materiales reciclados. Sin embargo, la normativa sigue presentando incertidumbres, por ejemplo, en lo que se refiere al balance de masas, al fin de la vida de los residuos o, en general, a la situación del reciclaje químico en la Ley alemana de envases.
¿Se trata, pues, de un problema normativo?
No, el caso de Böhlen pone de manifiesto otro problema estructural de la industria de materias primas en Alemania y Europa. Entre otras cosas, los elevados costes energéticos provocan un aumento de los costes de producción de las materias primas necesarias y, por lo tanto, una menor competitividad de los fabricantes y transformadores de plásticos. Si, debido a estas condiciones desfavorables, la industria petroquímica de Alemania y Europa se traslada a países no pertenecientes a la UE, esto repercute en todo el sector y, en última instancia, como ocurre en Böhlen, también en el reciclaje químico.
¿Cómo se puede evitar esto?
La creación y el mantenimiento de unas condiciones de competencia equitativas son un requisito esencial para la viabilidad futura del reciclaje químico. El marco normativo debe garantizar una seguridad de inversión suficiente y proteger el mercado europeo frente a prácticas competitivas desleales. Cabe mencionar, entre otras cosas, la importación de materiales reciclados subvencionados por el Estado procedentes de China.
Los datos también muestran que, en términos de volumen, el reciclaje químico sigue desempeñando un papel secundario en Alemania. ¿Qué posibilidades habrá en el futuro, tanto con el ritmo de desarrollo actual como si se le da un impulso adicional?
Además de las difíciles condiciones marco para las inversiones descritas, la normativa otorga prioridad al reciclaje mecánico frente a los procesos de reciclaje químico. En el actual anteproyecto de ley de aplicación de la normativa sobre envases, la cuota de reciclaje de los envases de plástico se eleva al 75 % en 2028 y al 80 % en 2030. No obstante, la contribución del reciclaje químico al cumplimiento de estas cuotas se limita al 5 %.
INFORMACIÓN
Reciclaje químico en Alemania: proyectos, capacidades y situación
Actualmente hay 15 proyectos de reciclaje químico en Alemania con una capacidad total de 862,5 kt/a
Actualmente en funcionamiento: instalaciones con una capacidad total de 74 kt/a (pirólisis: 51 kt/a; solvolisis: 15 kt/a; con disolventes: 8 kt/a). No hay ninguna instalación de gasificación en funcionamiento.
Combinación de tecnologías de las plantas anunciadas y en construcción: pirólisis 640,5 kt/a; solvolisis 10 kt/a
Proyectos suspendidos: se han suspendido oficialmente dos proyectos de reciclaje químico (138 kt/a).
Por lo tanto, no se puede hablar de un «impulso». Aunque, en principio, es positivo que los procesos de reciclaje químico se incorporen así al texto legislativo con seguridad jurídica. Sin embargo, ante el déficit de material reciclado que se perfila en Alemania y Europa, habrá que ver si los procesos de reciclaje de materiales son capaces, por sí solos, de cumplir los objetivos de cuota establecidos.
Supongamos que, al fin y al cabo, se pone en marcha el turbo. ¿Qué papel desempeñará el reciclaje químico en la economía circular en el futuro?
El reciclaje químico es ideal para la obtención de materiales reciclados de alta calidad a partir de plásticos no reciclables por sus propiedades y de fracciones mixtas de plástico. Además de los plásticos mezclados y los residuos de clasificación del sector del embalaje, también puede utilizarse en muchos otros ámbitos de aplicación, como la automoción, la medicina, la electrónica o el reciclaje de plásticos reforzados con fibras.
Eso suena a que viene un «pero».
Mientras la fabricación de materiales reciclados de plástico resulte más cara que la de materias primas de origen fósil, no solo el reciclaje químico, sino cualquier tecnología de reciclaje, dependerá de un marco normativo que garantice la demanda de materiales reciclados en el mercado y las inversiones asociadas a ella.
¡Muchas gracias por la entrevista!
Última actualización: 22/09/2026
Para nosotros es una cuestión de principio tratar sus datos personales de forma responsable. Si recopilamos datos personales suyos, los tratamos de conformidad con la normativa vigente en materia de protección de datos. Encontrará información detallada en nuestra Política de privacidad.
Consentimiento para el uso de datos con fines publicitarios
Doy mi consentimiento a que Vogel Communications Group GmbH & Co. KG, Max-Planckstr. 7-9, 97082 Würzburg, incluidas todas las empresas asociadas a los efectos de los art. 15 ss de la Ley alemana de Sociedades Anónimas (AktG) (en lo sucesivo: Vogel Communications Group), utilice mi dirección de correo electrónico para enviarme boletines informativos. Puede consultar una lists de las empresas asociadas en cada caso en aquí .
El contenido de los boletines informativos abarca productos y servicios de todas las empresas mencionadas anteriormente, entre los que se incluyen, por ejemplo, revistas y libros especializados, eventos y ferias, así como productos y servicios relacionados con eventos, ofertas de medios impresos y digitales y otros servicios como otros boletines informativos (editoriales), concursos, campañas de captación de clientes potenciales, estudios de mercado en el ámbito online y offline, portales web especializados y ofertas de formación en línea. Cuando se haya recopilado mi número de teléfono particular, este podrá ser utilizado para enviarme ofertas de los mencionados productos y servicios de las empresas antes mencionadas, así como para realizar estudios de mercado.
Mi consentimiento abarca además el tratamiento de mi dirección de correo electrónico y mi número de teléfono para la sincronización de datos con fines de marketing con socios publicitarios seleccionados, como p. ej. LinkedIN, Google y Meta. Para ello el grupo Vogel Communications Group podrá transmitir los datos mencionados de manera cifrada (mediante hash) a socios publicitarios que utilizarán entonces estos datos para poder comprobar si yo también estoy dado de alta en los portales publicitarios mencionados. El grupo Vogel Communications Group utiliza esta función con fines de retargeting (upselling, venta cruzada y fidelización de cliente), de generación de las llamadas audiencias similares para la captación de nuevos clientes y como base de exclusión para campañas publicitarias en curso. Puedo obtener más información en el apartado «Sincronización de datos con fines de marketing” en la declaración de protección de datos.
En caso de que acceda a contenidos protegidos en los portales de Internet del Vogel Communications Group, incluidas las empresas asociadas a los efectos de los art. 15 ff de la Ley alemana de Sociedades Anónimas (AktG), deberé registrarme con datos adicionales para poder acceder a dichos contenidos. Como contrapartida por este acceso gratuito a contenidos editoriales, mis datos podrán utilizarse, en el sentido de este consentimiento, para los fines aquí mencionados. Esto no se aplica para la sincronización de datos con fines de marketing.
Derecho a revocación
Soy consciente de que puedo revocar este consentimiento en cualquier momento con efecto futuro. Mi revocación no afecta a la legalidad del tratamiento realizado sobre la base de mi consentimiento hasta el momento de la revocación. Para declarar mi revocación tengo la posibilidad de hacerlo usando el formulario de contacto que me puedo bajar en https://contact.vogel.de. Si ya no deseo recibir alguno de los boletines informativos a los que me haya suscrito, también puedo hacer clic en el enlace para darse de baja que aparece al final de cada boletín. Encontraré más información sobre mi derecho de revocación y su ejercicio, así como sobre las consecuencias de mi revocación, en la Política de privacidad, sección Boletín informativo.